Käytämme tällä sivulla affiliatelinkkejä, mikä tarkoittaa, että saatamme saada pienen komission, kun rekisteröidyt tai teet talletuksen — ilman lisäkustannuksia sinulle. Tämä tukee työtämme ja auttaa meitä pitämään uudetbonus.com - sivuston ilmaisena ja ajan tasalla. Kumppanuus ei vaikuta arvioihimme.
Korkein hallinto-oikeus (KHO) on antanut ennakkopäätöksen ammattimaisen vedonlyönnin verotuksesta. Ratkaisun KHO:2026:79 mukaan laajamittainen ja suunnitelmallinen vedonlyönti ETA-alueen ulkopuolisilla sivustoilla voi olla verotuksessa tulonhankkimistoimintaa. Silloin myös hävittyjen vetojen panokset saa vähentää veronalaisesta ansiotulosta.
Päätös annettiin 1.10.2026, ja se koski vuoden 2020 verotusta. KHO:n ratkaisussa vedonlyöjä on nimetty A:ksi, mutta julkisuudessa asianosaiseksi on kertonut entinen ammattivedonlyöjä Antti Koivula.
2 145 vetoa ja jopa 100 tunnin työviikkoja
Päätöksen mukaan A löi vuonna 2020 ETA-alueen ulkopuolisilla vedonlyöntisivustoilla 2 145 vetoa. Panoksia kertyi yhteensä 365 606 euroa ja palautuksia 406 713 euroa, joten voittoa jäi 41 106 euroa. Vedonlyönti perustui tiedonhankintaan, analyyseihin ja vedonvälittäjien hinnoitteluvirheiden etsimiseen suomalaisissa jalkapallo-otteluissa. Siihen kului kiireisinä jaksoina 50–100 tuntia viikossa ja hiljaisempina 30–50 tuntia.
Verohallinnon mukaan panoksen sai vähentää vain voitollisista vedoista. Se lisäsi A:n ansiotuloon 112 369 euroa ja määräsi veronkorotuksen. Verotuksen oikaisulautakunta ja Helsingin hallinto-oikeus pitivät linjan voimassa, koska vedonlyönnin tulos riippuu niiden mukaan osin sattumasta.
KHO: menestys ei perustunut pelkkään sattumaan
KHO ei pitänyt toimintaa elinkeinotoimintana, koska se perustui eri yhtiöiden vedonlyöntipalvelujen käyttämiseen. Tulonhankkimistoimintana sitä kuitenkin pidettiin. Päätöksen mukaan A:n menestys perustui osin sattumaan mutta myös tiedonhankintaan ja vedonlyöntimarkkinoiden tuntemukseen. Kun lisäksi otettiin huomioon toiminnan laajuus ja suunnitelmallisuus, A:n katsottiin toimineen tuloverolain tarkoittamassa ”vakaassa tulon hankkimisen tarkoituksessa”.
Siksi A sai vähentää kaikki ETA-alueen ulkopuolisten vetojen panokset, 365 606 euroa. Verohallinnon tekemä oikaisu kumottiin, ja Verohallinto määrättiin korvaamaan A:n oikeudenkäyntikulut KHO:ssa, 5 820 euroa. Muiden kulujen, kuten työhuone-, puhelin- ja internetkulujen sekä otteluiden pääsylippujen, vähennyskelpoisuus palautettiin verotuksen oikaisulautakunnan arvioitavaksi.
Mitä päätös tarkoittaa tavalliselle pelaajalle?
Linjaus koskee laajamittaista ja suunnitelmallista vedonlyöntiä, jota tehdään tulon hankkimiseksi. Tavallisen pelaajan kannalta lähtökohta pysyy ennallaan. Verohallinnon linjauksen mukaan EU- ja ETA-alueen ulkopuolella järjestetyn vedonlyönnin ja raha-automaattipelien voitot ovat veronalaista ansiotuloa, eikä hävittyjä panoksia voi vähentää. Suomessa ja muualla ETA-alueella lain mukaan järjestettyjen pelien voitot ovat verovapaita.
Pelkkä voitollinen vuosi ei siis riitä. KHO painotti toiminnan laajuutta, työmäärää ja järjestelmällistä tiedonhankintaa. Ratkaisu koski urheiluvedonlyöntiä, eikä KHO ottanut siinä kantaa esimerkiksi kasinopeleihin.
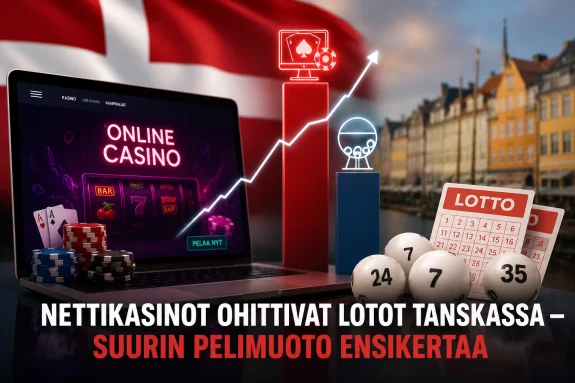
Tanskassa nettikasinot nousivat vuonna 2025 ensimmäistä kertaa maan suurimmaksi segmentiksi rahapeleissä. Nettikasinoiden bruttotuotto oli 4,309 miljardia Tanskan kruunua, mikä vastasi peräti 38 prosenttia koko markkinoista. Historiallisesti lotot – jotka ovat juuttien keskuudessa monopoliasemassa – jäivät taakse 3,492 miljardin tuotoillaan. Luku kertoo pitkästä rakennemuutoksesta, joka lähti liikkeelle nettikasinoiden yleistyessä. Tanskassa osittainen rahapelimarkkinan vapautus käynnistyi jo 2012, […]
Rahapeliyhtiön puhelu ei yleensä ole asia, jota asiakas odottaa innolla. Norjassa Norsk Tipping teki kuitenkin juuri niin, jos pelaajan käyttäytyminen alkoi näyttää huolestuttavalta. Tuoreen tutkimuksen perusteella soitto on saattanut katkaista pelikierteen ennen kuin tilanne on ehtinyt pahentua. Tutkimus ei käsitellyt pelaajia, jotka olivat jo valmiiksi hakeneet apua vaan ihmisiä joiden käyttäytymisessä yhtiö havaitsi riskimerkkejä. Puheluiden […]
Suomen uusi lisenssijärjestelmä on herättänyt nopealla aikataululla kiinnostusta kansainvälisissä peliyhtiöissä. Poliisihallituksen rahapeleistä vastaava osasto on kertonut vastaanottaneensa 52 lisenssihakemusta, joista valtaosa tuli ulkomaisilta firmoilta. Hakemusmäärä ei tarkoita 52 hyväksyttyä toimijaa. Se kertoo lähinnä siitä, että yritykset ovat käynnistäneet virallisen lupaprosessin. Lisenssien käsittely jatkuu, ja hakemuksia voi lähettää edelleen. Vaikka jollekin yhtiölle myönnettäisiin lisenssi jo tämän […]